
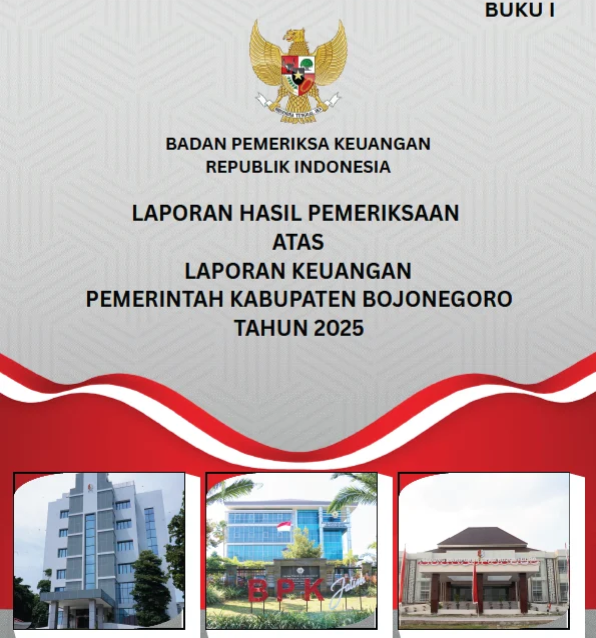
BOJONEGORO, Lingkaralam.com — Opini Wajar Tanpa Pengecualian (WTP) atas Laporan Keuangan Pemerintah Kabupaten Bojonegoro Tahun Anggaran 2024 tidak serta-merta berarti seluruh proses pengelolaan keuangan daerah telah berjalan tanpa catatan.
Dalam laporan hasil pemeriksaan (LHP), Badan Pemeriksa Keuangan (BPK) mengungkap adanya 18 temuan yang berkaitan dengan kelemahan sistem pengendalian internal serta ketidakpatuhan terhadap ketentuan peraturan perundang-undangan.
Temuan tersebut mencakup sejumlah aspek, mulai dari penganggaran, pelaksanaan belanja, pekerjaan konstruksi, pengelolaan aset dan pendapatan, hingga tata kelola Badan Layanan Umum Daerah (BLUD).
BPK sendiri memberikan penegasan bahwa pengungkapan temuan tersebut bukan merupakan pernyataan bahwa seluruh pengendalian internal pemerintah daerah tidak efektif ataupun bahwa seluruh pengelolaan keuangan daerah tidak sesuai ketentuan. Namun, temuan tersebut tetap menjadi bagian penting dalam membaca kualitas tata kelola keuangan daerah secara lebih utuh.
Penganggaran Rp62,78 Miliar Tidak Sepenuhnya Mencerminkan Substansi Belanja
Salah satu persoalan yang mendapat perhatian BPK berkaitan dengan penganggaran dan pengklasifikasian belanja.
BPK menemukan adanya ketidaktepatan penganggaran Belanja Barang dan Jasa serta Belanja Modal pada 16 perangkat daerah dengan nilai mencapai Rp62.781.500.239.
Akibatnya, realisasi Belanja Barang dan Jasa sebesar Rp58.756.012.792, Belanja Modal Peralatan dan Mesin sebesar Rp915.828.604, serta Belanja Modal Jalan, Irigasi dan Jaringan sebesar Rp3.109.658.843 dinilai belum sepenuhnya mencerminkan substansi pengeluaran yang sebenarnya.
Persoalan ini pada dasarnya bukan semata mengenai besarnya nominal. Ketepatan klasifikasi anggaran merupakan bagian penting dari transparansi fiskal karena menentukan bagaimana suatu belanja direncanakan, dilaksanakan, dicatat, dan dipertanggungjawabkan.
Pekerjaan Fisik: Kekurangan Volume dan Spesifikasi
Pada sektor pekerjaan fisik, BPK juga menemukan persoalan yang perlu mendapat perhatian.
Pemeriksaan terhadap pekerjaan Belanja Modal Jalan, Irigasi dan Jaringan menemukan kekurangan volume dan/atau ketidaksesuaian spesifikasi teknis pada 17 paket pekerjaan, serta satu paket pekerjaan yang mengalami kerusakan.
Nilai kekurangan volume dan/atau ketidaksesuaian tersebut mencapai Rp422.269.483,45.
Dari jumlah itu, terdapat kelebihan pembayaran sebesar Rp374.531.791,85 pada dua paket pekerjaan. Sementara pada satu paket lainnya terdapat potensi kelebihan pembayaran sebesar Rp47.737.691,60.
Temuan tersebut menunjukkan bahwa pengendalian atas pelaksanaan pekerjaan konstruksi tidak hanya berkaitan dengan keberadaan pekerjaan secara fisik, tetapi juga menyangkut kesesuaian antara kontrak, volume pekerjaan, spesifikasi teknis, dan pembayaran yang dilakukan pemerintah daerah.
Pekerjaan Gedung dan Bangunan Juga Memiliki Catatan
Persoalan serupa ditemukan pada pekerjaan Belanja Modal Gedung dan Bangunan.
BPK mengidentifikasi kekurangan volume dan/atau ketidaksesuaian spesifikasi pada 14 paket pekerjaan, ditambah satu paket pekerjaan yang mengalami kerusakan.
Nilai keseluruhannya mencapai Rp310.587.609,03.
Temuan tersebut kembali memperlihatkan pentingnya pengawasan berlapis sejak tahap perencanaan, pelaksanaan pekerjaan, pemeriksaan hasil pekerjaan hingga proses pembayaran.
Denda Keterlambatan Belum Seluruhnya Dikenakan
BPK juga mencatat adanya persoalan dalam pengendalian terhadap keterlambatan pekerjaan.
Pada 11 paket pekerjaan Belanja Modal Jalan, Irigasi dan Jaringan yang mengalami keterlambatan, denda keterlambatan yang seharusnya dikenakan belum seluruhnya diproses, dengan nilai mencapai Rp1.042.247.407,06.
Selain itu, pada tiga kontrak yang diputus, jaminan pelaksanaan senilai Rp643.800.000 belum seluruhnya dicairkan.
Dalam perspektif tata kelola, mekanisme denda dan pencairan jaminan bukan sekadar persoalan administratif. Keduanya merupakan instrumen untuk menjaga kepatuhan penyedia terhadap kontrak sekaligus melindungi kepentingan keuangan daerah.
Pengadaan Tanah Bendungan Karangnongko
Catatan lainnya berkaitan dengan pengadaan tanah untuk Proyek Strategis Nasional Bendungan Karangnongko.
BPK menemukan bahwa proses pengadaan tanah yang bersumber dari hibah melalui Dinas Pekerjaan Umum Sumber Daya Air belum sepenuhnya sesuai ketentuan.
Dalam pemeriksaan tersebut, terdapat dana kompensasi yang masih terblokir sebesar Rp35.301.436.517. Dana tersebut belum dapat segera dimanfaatkan oleh pihak yang berhak dan belum seluruh kewajiban terkait lahan kawasan hutan diselesaikan.
Kondisi tersebut menjadi perhatian karena penyelesaian kewajiban pengadaan tanah merupakan bagian yang tidak terpisahkan dari kepastian pelaksanaan proyek strategis pemerintah.
Tata Kelola BLUD Belum Sepenuhnya Diperbarui
BPK juga memberikan catatan terhadap pengelolaan fleksibilitas Badan Layanan Umum Daerah (BLUD).
Pada tiga RSUD milik Pemerintah Kabupaten Bojonegoro, yakni RSUD Dr. R. Sosodoro Djatikoesoemo, RSUD Padangan dan RSUD Sumberrejo, masih terdapat sejumlah bentuk fleksibilitas pengelolaan yang belum seluruhnya diatur melalui regulasi kepala daerah.
Masing-masing rumah sakit tercatat memiliki delapan, delapan, dan enam bentuk fleksibilitas yang belum memiliki pengaturan secara memadai.
BPK juga mencatat bahwa regulasi mengenai remunerasi masih merujuk pada Permendagri Nomor 61 Tahun 2007, sementara ketentuan tersebut telah digantikan oleh Permendagri Nomor 79 Tahun 2018.
Catatan ini memperlihatkan pentingnya pembaruan regulasi daerah agar tata kelola BLUD tetap memiliki dasar hukum yang relevan dengan ketentuan yang berlaku.
Pengelolaan Pendapatan Retribusi Pasar
Pada sektor pendapatan daerah, BPK menemukan bahwa pengelolaan rekening penampungan penerimaan retribusi pelayanan pasar pada Dinas Perdagangan, Koperasi dan Usaha Mikro belum tertib dan belum sepenuhnya sesuai ketentuan.
Temuan ini menempatkan aspek administrasi penerimaan daerah sebagai bagian penting dari pengawasan, mengingat setiap penerimaan yang menjadi hak pemerintah daerah perlu memiliki mekanisme pencatatan, penyetoran, dan pertanggungjawaban yang jelas.
WTP dan Kualitas Tata Kelola
Secara keseluruhan, laporan keuangan Pemerintah Kabupaten Bojonegoro Tahun Anggaran 2024 tetap memperoleh opini WTP dari BPK.
Namun, opini tersebut perlu ditempatkan dalam konteks yang proporsional.
WTP pada dasarnya merupakan opini atas kewajaran penyajian laporan keuangan berdasarkan kriteria pemeriksaan yang digunakan BPK. Opini tersebut tidak dapat dimaknai sebagai penilaian bahwa seluruh proses administrasi, pengendalian internal, maupun pelaksanaan program pemerintah daerah telah terbebas dari persoalan.
Karena itu, keberadaan 18 temuan BPK justru penting dibaca sebagai bagian dari mekanisme koreksi dalam penyelenggaraan pemerintahan.
Pertanyaan yang lebih substantif bukan semata apakah pemerintah daerah memperoleh opini WTP, melainkan sejauh mana rekomendasi pemeriksaan tersebut ditindaklanjuti dan apakah perbaikan tata kelola benar-benar menghasilkan perubahan pada tahun-tahun berikutnya.
Pada titik inilah pemeriksaan BPK memiliki arti strategis. Temuan tidak semestinya berhenti sebagai catatan administratif dalam sebuah laporan, tetapi menjadi bahan evaluasi untuk memperbaiki perencanaan anggaran, pengendalian pekerjaan, kepatuhan terhadap kontrak, pengelolaan aset dan pendapatan, serta kualitas pertanggungjawaban keuangan daerah.
Dengan demikian, WTP tetap merupakan capaian penting. Namun, kualitas pemerintahan tidak cukup diukur dari opini atas laporan keuangan. Ukuran yang lebih mendasar adalah bagaimana pemerintah daerah memastikan setiap rupiah anggaran direncanakan secara tepat, dibelanjakan sesuai ketentuan, menghasilkan manfaat publik, dan dapat dipertanggungjawabkan secara transparan.
Artikel ini disusun berdasarkan Laporan Hasil Pemeriksaan BPK atas Laporan Keuangan Pemerintah Kabupaten Bojonegoro Tahun Anggaran 2024. Uraian mengenai temuan merupakan hasil pemeriksaan BPK dan tidak dimaksudkan sebagai kesimpulan adanya unsur pidana.