
BOJONEGORO, Lingkaralam.com — Pengelolaan Bantuan Keuangan Khusus Desa (BKKD) 2026 menyisakan pertanyaan mengenai bagaimana kebutuhan, risiko, dan harga pekerjaan infrastruktur ditentukan sebelum pengadaan dilaksanakan desa.
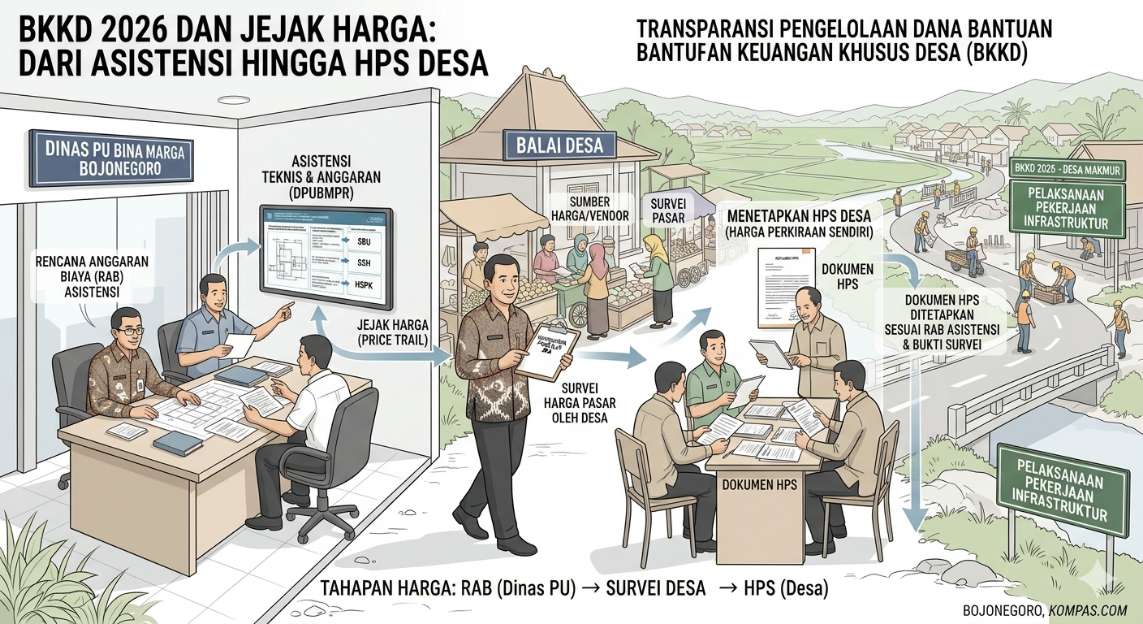
BKKD dikelola desa sebagai pelaksana kegiatan sekaligus pihak yang menjalankan pengadaan. Namun, dalam perencanaan, desa mendapat asistensi teknis dari Dinas Pekerjaan Umum Bina Marga dan Penataan Ruang (DPUBMPR) Kabupaten Bojonegoro.
Pertanyaannya, apakah asistensi hanya memeriksa volume dan spesifikasi teknis atau juga mencakup kewajaran harga dan Rencana Anggaran Biaya (RAB).
Menelusuri Dasar HPS
RAB hasil asistensi belum otomatis menjelaskan dasar Harga Perkiraan Sendiri (HPS). PerLKPP Nomor 12 Tahun 2019 mengatur HPS pengadaan desa melalui penyedia ditetapkan menjelang pengadaan dengan merujuk pada harga pasar, termasuk informasi harga di desa setempat atau desa sekitar. Biaya angkutan juga dapat diperhitungkan.
Karena itu, perlu ditelusuri apakah harga dalam HPS sama dengan RAB hasil asistensi. Jika berbeda, apa dasar perubahannya, kapan survei dilakukan, dari mana informasi harga diperoleh, siapa yang melakukan, dan apakah bukti pencarian harga terdokumentasi.
Menguji Kerja Tim Mitigasi
Keberadaan Tim Mitigasi Risiko juga perlu dilihat dari hasil kerjanya, bukan sekadar pembentukannya.
Dalam konteks BKKD, pemetaan risiko semestinya dapat mencakup kesesuaian pagu dengan kebutuhan riil desa, kondisi geografis dan biaya angkutan, kewajaran harga material, kecukupan volume, kualitas pekerjaan, mekanisme PBJ Desa, serta risiko administrasi dan pertanggungjawaban.
Pertanyaannya, risiko apa yang ditemukan, kapan dipetakan, bagaimana pengendaliannya, dan apakah hasil analisis tersebut menjadi bahan pertimbangan dalam perencanaan serta penetapan besaran BKKD?
Mitigasi seharusnya bekerja sebelum risiko menjadi persoalan, bukan baru setelah pekerjaan selesai dan muncul sebagai temuan pemeriksaan.
Bappeda, TAPD hingga Dinas PU
Rantai perencanaan juga melibatkan Bappeda, TAPD dan Dinas PU sesuai fungsi masing-masing. Bappeda berkaitan dengan perencanaan pembangunan, TAPD dengan penganggaran, sedangkan Dinas PU pada aspek teknis.
Jika pagu BKKD telah ditetapkan sebelum kebutuhan teknis desa diverifikasi secara menyeluruh, perlu dijelaskan apakah kebutuhan dan risiko menjadi dasar penetapan anggaran atau RAB kemudian harus menyesuaikan pagu yang telah ditetapkan.
Persoalan ini juga berkaitan dengan harga material. SBU ready mix FC 30/K-350 disebut sekitar Rp1.095.384 per meter kubik, sedangkan harga di sejumlah lokasi berikut ongkos angkut mencapai sekitar Rp1.259.000 per meter kubik.
Jika perbedaan tersebut terjadi, perlu dijelaskan apakah faktor jarak, kondisi geografis, dan biaya angkutan telah diperhitungkan sejak perencanaan hingga penyusunan HPS.
Desa Memiliki Aturan dan Kewenangan
Pemerintah desa bukan sekadar pelaksana akhir. Desa memiliki sistem perencanaan mulai dari musyawarah, RKP Desa hingga APB Desa, sekaligus kewenangan dalam PBJ Desa sesuai ketentuan.
Karena itu, ketika volume atau desain pekerjaan berubah akibat keterbatasan pagu, perubahan tersebut harus memiliki dasar dan mekanisme yang jelas. Begitu pula harga dalam RAB dan HPS harus dapat dipertanggungjawabkan berdasarkan sumber dan kewajaran harga pasar.
Harga terlalu rendah berpotensi menyulitkan pemenuhan spesifikasi, sedangkan harga yang tidak memiliki dasar jelas dapat menimbulkan persoalan pertanggungjawaban.
Dalam kegiatan yang menggunakan tenaga kerja masyarakat, HOK juga perlu diperhatikan. Penetapannya semestinya mempertimbangkan standar upah, kondisi setempat, volume pekerjaan, dan kebutuhan tenaga kerja agar anggaran tetap efisien sekaligus memenuhi tujuan pemberdayaan masyarakat.
Momentum Akhir Tahun
Pencairan BKKD mendekati akhir tahun bersamaan dengan pelaksanaan proyek APBD juga layak diuji. Meningkatnya kebutuhan material secara teoritis dapat memengaruhi harga pasar.
Namun, kondisi tersebut tidak boleh langsung disimpulkan sebagai penyebab kenaikan harga. Pembuktiannya membutuhkan perbandingan waktu asistensi RAB, pencairan BKKD, survei harga, penetapan HPS, serta harga material pada periode yang sama.
Batas Kewenangan dan Konfirmasi
Jika DPUBMPR hanya memberikan asistensi teknis, desa tetap perlu menjelaskan proses pembentukan HPS dan pemilihan penyedia. Sebaliknya, jika asistensi juga menyentuh harga dan RAB, perlu dijelaskan sejauh mana rekomendasi tersebut memengaruhi angka yang digunakan dalam pengadaan.
Sekretaris DPUBMPR Kabupaten Bojonegoro, Biyanto, S.E., M.AP., telah dikonfirmasi mengenai mekanisme asistensi BKKD, penggunaan standar harga, dasar penyusunan RAB, serta hubungan hasil asistensi dengan HPS desa. Namun, hingga berita ini disusun, Biyanto belum memberikan tanggapan.
Pengamat kebijakan publik menilai transparansi pembentukan harga menjadi bagian penting dalam menjaga akuntabilitas.
“Yang perlu dilihat bukan sekadar angka akhirnya, tetapi bagaimana angka itu terbentuk. Setiap harga harus memiliki sumber yang jelas dan dapat ditelusuri,” ujarnya.
Dengan demikian, penelusuran BKKD 2026 tidak berhenti pada angka RAB. Jejaknya perlu dilihat secara utuh: perencanaan desa, asistensi, pemetaan risiko, sumber harga, survei pasar, HPS, penawaran penyedia, penetapan pemenang hingga pelaksanaan pekerjaan.(Bersambung)
Oleh : M. Zainuddin